Кофейни
Рентабельность кофейни: где теряется прибыль и что проверять
Рентабельность кофейни: где теряется прибыль и какие показатели проверять. Узнайте, как анализировать выручку, себестоимость, списания и расходы.
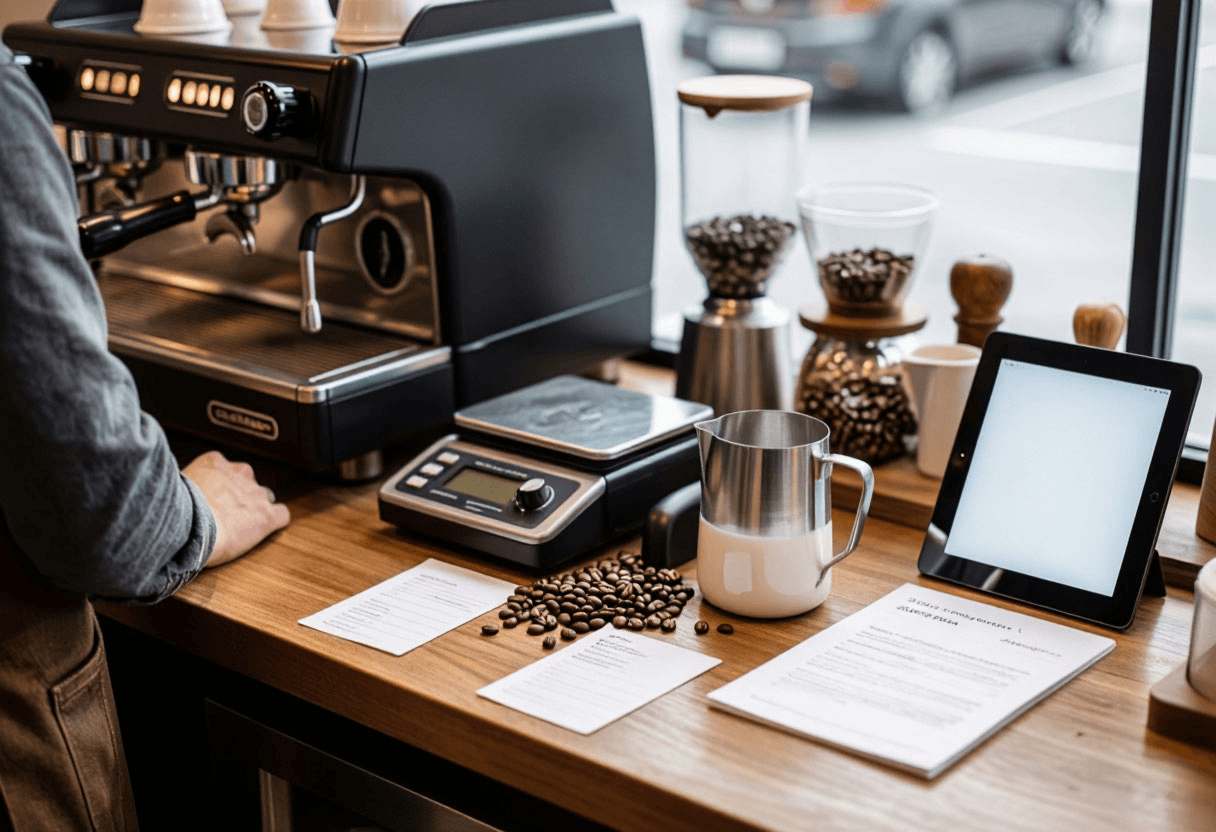
Кофейня может выглядеть успешной: утром очередь, постоянные гости возвращаются, месячная выручка растёт. Но после оплаты продуктов, смен, аренды и обязательных платежей владельцу остаётся меньше, чем раньше. Иногда деньги на счёте есть только потому, что ещё не оплачен поставщик или собственник временно отказался от своего вознаграждения.
Чтобы понять причину, недостаточно посмотреть на продажи кофе или сравнить закупочные цены. Рентабельность кофейни складывается из нескольких взаимосвязанных показателей: количества чеков, среднего чека, структуры продаж, себестоимости, потерь, стоимости персонала и постоянных расходов. Улучшение одного показателя не обязательно повышает итоговую прибыль.
Ниже — порядок разбора уже работающей точки. Он поможет отделить проблемы меню от избыточных списаний и неудачной загрузки смен, а затем собрать регулярный управленческий отчёт. Цель — не найти универсальный процент «правильной прибыли», а увидеть, где именно бизнес теряет деньги и какие изменения стоит проверить.
1. Разложите текущий результат на выручку, маржу и расходы
Начните с закрытого месяца, за который доступны продажи, закупки, остатки, начисления сотрудникам и расходы. Для первого анализа желательно взять несколько сопоставимых периодов: один месяц может оказаться нетипичным из-за праздников, ремонта улицы или сезонного изменения спроса.
Главное правило — считать доходы и расходы за один период, а не по моменту движения денег. Оплата большой партии зерна уменьшает остаток на счёте, но не означает, что всё зерно уже использовано. Аналогично полученный аванс за мероприятие ещё не обязательно является выручкой текущего месяца.
Соберите понятную модель прибыли
Для внутреннего отчёта удобно использовать такую последовательность:
- Выручка после скидок и возвратов.
- Минус нормативная себестоимость проданных позиций.
- Минус списания и расхождения между фактическим и нормативным расходом.
- Полученная валовая прибыль — с учётом продуктовых потерь.
- Минус расходы на персонал.
- Минус аренда и эксплуатационные платежи.
- Минус остальные операционные расходы.
- Полученный операционный результат.
Нормативная себестоимость — стоимость ингредиентов и другой продукции, которая должна была уйти на фактически проданные позиции по технологическим картам. Расхождения показывают, что произошло сверх нормы: порча, перелив, недостача, неоформленное потребление.
В разных системах границы валовой прибыли отличаются. Например, упаковку могут включать в себестоимость или учитывать отдельно. Важно закрепить свой подход и не менять его между месяцами без пересчёта сравнительных данных.
⚠️ Важно: если фактический расход продуктов уже рассчитан через начальные остатки, поступления и конечные остатки, списания входят в этот расход. Повторно вычитать их из прибыли нельзя.
Проверьте результат на условном примере
Допустим, все показатели ниже относятся к одному месяцу и приведены на сопоставимой налоговой базе.
| Показатель | Условная сумма |
|---|---|
| Выручка после скидок и возвратов | 1 500 000 ₽ |
| Нормативная себестоимость продаж | 420 000 ₽ |
| Продуктовые потери сверх нормы | 60 000 ₽ |
| Валовая прибыль после потерь | 1 020 000 ₽ |
| Расходы на персонал | 480 000 ₽ |
| Аренда и эксплуатационные платежи | 210 000 ₽ |
| Остальные операционные расходы | 240 000 ₽ |
| Операционная прибыль | 90 000 ₽ |
Операционная рентабельность продаж = операционная прибыль / выручка × 100%.
В примере она составляет 6%. Это не чистая рентабельность собственника: ниже могут оставаться проценты по кредитам, налоги и другие статьи — в зависимости от принятой модели.
Нужно комплексное решение или готовый документ?
Кабинет по подписке или готовый шаблон из библиотеки BEJURE: бланк или с вашими реквизитами, DOCX и PDF — от 0 ₽
Отдельно учитывайте амортизацию оборудования. Если её нет в отчёте, подпишите результат как показатель до амортизации. Иначе кофемашина выглядит «бесплатной» до дня крупного ремонта или замены.
Не прячьте стоимость труда владельца
Если собственник регулярно закрывает смены, принимает поставки и управляет командой без оплаты, отчёт завышает экономический результат. Добавьте отдельной строкой расчётную стоимость замещения его работы.
Личные изъятия денег при этом не становятся операционными расходами. Разделение нужно, чтобы ответить на два разных вопроса: сколько зарабатывает сама кофейня и сколько денег собственник может забрать без ущерба для неё.
2. Проверьте средний чек и вклад каждой позиции меню
Выручку удобно разложить на простое равенство:
Выручка = количество чеков × средний чек.
Но средний чек сам по себе не показывает качество продаж. Он может увеличиться из-за подорожания напитков, появления дорогих десертов или изменения доли доставки. При этом количество покупок и прибыль с каждого заказа могут снизиться.
Сравнивайте не только месяцы целиком, но и одинаковые дни недели, часы и каналы продаж. Утренние заказы навынос, дневная посадка и доставка имеют разную экономику.
Что проверить в среднем чеке
Выгрузите из кассовой системы:
- число чеков и количество позиций в чеке;
- средний чек после скидок;
- долю заказов «только напиток»;
- долю добавлений: выпечка, десерт, дополнительный шот;
- скидки, возвраты и комплименты;
- продажи по залу, навынос и доставке.
Рост среднего чека полезен, если он увеличивает вклад в покрытие расходов и не сопровождается неприемлемой потерей гостей. Продажа дорогого товара с небольшой маржой может выглядеть лучше в отчёте по выручке, чем в отчёте по прибыли.
Считайте не только процент наценки
Для каждой позиции нужны актуальная технологическая карта, фактическая цена продажи и прямые переменные расходы. Закупочные цены берите из действующих поставок, а не из файла, созданного при запуске меню.
Упрощённая формула:
Вклад позиции = цена после скидки − ингредиенты − упаковка − другие прямые переменные расходы.
К последним могут относиться эквайринг и комиссия агрегатора. Не включайте одну статью дважды: если упаковка уже учтена в себестоимости позиции, повторно вычитать её нельзя.
📋 Пример: условный напиток продаётся за 250 ₽. Ингредиенты стоят 65 ₽, стакан и крышка — 12 ₽, эквайринг — 5 ₽. Вклад до оплаты труда и постоянных расходов составляет 168 ₽. При скидке 20% цена снижается до 200 ₽. Если остальные условия не меняются, вклад уменьшается до 118 ₽ — почти на 30%, а не на 20%.
Этот расчёт не заменяет полную модель кофейни, но позволяет оценивать скидки, комбо и предложения постоянным гостям.
Разделите позиции по спросу и вкладу
Рабочая классификация меню:
- Популярные с высоким вкладом. Поддерживайте качество, наличие и скорость приготовления.
- Популярные с низким вкладом. Проверяйте цену, рецептуру, закупочные условия и долю скидок.
- Непопулярные с высоким вкладом. Тестируйте заметность в меню и уместные рекомендации.
- Непопулярные с низким вкладом. Рассматривайте сокращение или замену.
Не удаляйте позицию только из-за низкой доли продаж. Она может приводить определённую аудиторию или использовать ингредиенты, общие с популярными блюдами. Но редкая позиция, ради которой приходится держать отдельный скоропортящийся продукт, требует особенно внимательного расчёта.
Добавьте к анализу скорость приготовления. Напиток с высоким вкладом может занимать рабочее место в пик и задерживать несколько более простых заказов. Сравнивайте вклад на минуту работы узкого места, но учитывайте возможность параллельного приготовления и сохранение качества.
Изменения меню проверяйте небольшими тестами. Заранее определите, что считать успехом: рост совокупного вклада категории, снижение списаний или увеличение числа повторных покупок, а не просто рост продаж новой позиции.
3. Отделите неизбежный расход от управляемых потерь
Высокая себестоимость бывает следствием дорогого сырья, но нередко причина — в расхождении между рецептурой и фактическим расходом. Пока эти причины смешаны, переговоры с поставщиком могут не дать заметного результата.
Для проверки сопоставьте два расчёта:
Фактический расход = начальный остаток + поступления − конечный остаток, с поправкой на перемещения и возвраты поставщикам.
Нормативный расход = проданное количество каждой позиции × норма ингредиентов.
Разница требует расшифровки. Она не доказывает хищение: возможны неточные остатки, неверная единица измерения, устаревшая рецептура или неоформленное питание команды.
Введите короткий справочник причин
Достаточно нескольких понятных категорий:
- истечение срока годности и порча;
- избыточная заготовка;
- ошибка приготовления или возврат гостя;
- настройка оборудования и обучение;
- питание персонала и согласованные комплименты;
- недостача или необъяснённое расхождение.
Слишком подробный справочник сотрудники перестают заполнять. Слишком общий — например, единственная причина «технологические потери» — не помогает принимать решения.
По каждой записи нужны продукт или позиция, количество, стоимость, причина, дата и смена. Для дорогих или повторяющихся потерь полезно короткое пояснение: что произошло и как планируется избежать повторения.
Начните с продуктов, которые дают наибольший убыток
Сортируйте потери в рублях, а не только в килограммах или штуках. Небольшое количество дорогого продукта может стоить больше, чем заметный объём недорогого.
Отдельно проверяйте:
- Молоко: остатки в упаковках, объём подогрева, ошибки дозирования.
- Зерно: настройку помола, стабильность дозы, проливы и обучение.
- Выпечку и десерты: объём заказа, выкладку по времени, остаток к закрытию.
- Сиропы и добавки: дозаторы, рецептуры, сроки использования после вскрытия.
- Готовые блюда: размер заготовок и точность прогноза спроса.
Технологически необходимый расход нельзя автоматически считать нарушением. Например, настройка помола нужна для качества напитка. Задача — установить обоснованный порядок и видеть отклонения, а не требовать нулевых потерь любой ценой.
Настройте закупки под фактический спрос
Прогноз стройте по дням недели и времени суток. Добавляйте известные факторы: мероприятия рядом, изменение режима офисов, погоду, праздничные дни. Не превращайте предположение в точный прогноз — фиксируйте его и затем сравнивайте с фактом.
Для скоропортящейся продукции выбирайте между размером партии, частотой поставок и вероятностью отсутствия товара. Скидка за большую закупку может оказаться меньше стоимости последующей порчи.
⚠️ Важно: снижение списаний не оправдывает использование продуктов с истёкшим сроком годности или нарушение условий хранения. Экономический эффект ищут в объёме заказа, ассортименте и процессе, а не в ослаблении санитарных требований.
Не вводите автоматическое удержание стоимости потерь из зарплаты. Сначала установите причину, проверьте организацию работы и соблюдайте применимые правила материальной ответственности.
4. Сопоставьте стоимость смен с почасовой нагрузкой
Доля фонда оплаты труда в выручке полезна для наблюдения за динамикой, но недостаточна для решения о численности. Она растёт и при избытке персонала, и при падении трафика, и после повышения ставок. Управленческие действия в этих ситуациях будут разными.
Есть вопрос по документам?
Задайте вопрос юристу бесплатно
Для анализа используйте не только начисленную зарплату, а полную стоимость персонала: оплату смен, премии, страховые взносы, доплаты, резерв отпускных и другие связанные расходы. Состав показателя должен оставаться одинаковым каждый месяц.
Постройте карту нагрузки
Разбейте день на часовые или получасовые интервалы. Для каждого соберите:
- количество чеков и позиций;
- выручку и вклад после прямых переменных затрат;
- фактическое число сотрудников;
- оплаченные человеко-часы;
- время ожидания, возвраты и жалобы;
- обязательные подготовительные и завершающие работы.
Часть нагрузки касса не показывает: приёмку поставки, подготовку витрины, уборку, мойку инвентаря. Если ориентироваться только на чеки, можно убрать человека именно тогда, когда команда выполняет необходимую работу.
Полезны два показателя: выручка на человеко-час и вклад на человеко-час. Второй лучше отражает различия в структуре меню, но оба следует рассматривать вместе с качеством обслуживания.
Ищите не минимальную, а оправданную численность
📋 Пример: с 8:00 до 11:00 два сотрудника не успевают обслуживать поток, а с 15:00 до 18:00 трое регулярно простаивают. Решением может стать не увольнение, а перенос начала одной смены, изменение перекрытия сотрудников или перераспределение подготовки на другое время.
Проверяйте изменения на сопоставимых днях. Если после сокращения человеко-часов увеличились очередь, ошибки и доля отказов от заказа, экономия могла обернуться потерей вклада.
Дополнительного сотрудника оценивайте через сравнение его полной стоимости с дополнительным вкладом, который позволяет получить новая организация работы. При этом связь не всегда прямая: человек может предотвращать задержки, обеспечивать уборку и освобождать бариста от вспомогательных операций.
Закрепите роли и ограничения
На смене должно быть понятно, кто отвечает за заказ продукции, приёмку, приготовление, инвентаризацию и регистрацию списаний. Если обязанности размыты, потери остаются «ничьими», а управляющий разбирает одни и те же расхождения.
Для кадрового порядка можно использовать Bejure: платформа помогает оформлять кадровые документы по специфике деятельности и держать их в одном месте с доступом без поиска по папкам; в отличие от случайных интернет-шаблонов, документы обновляются и предусмотрена финансовая гарантия на условиях сервиса.
При изменении графиков учитывайте согласованные условия труда, время отдыха и порядок оформления. Работу в праздники, ночью и сверх установленной продолжительности нельзя считать по обычной часовой ставке без проверки правил оплаты. Управленческая модель должна отражать реальные обязательства работодателя, а не желаемую стоимость смены.
5. Соберите регулярный отчёт и правила принятия решений
После разбора меню, потерь и смен соберите показатели в одну систему. Иначе решения будут конкурировать: закупщик добьётся скидки за объём, но увеличит списания; управляющий сократит смену, но ухудшит обслуживание; акция поднимет выручку, но снизит прибыль.
Отчёт нужен не ради таблицы, а ради повторяемого цикла: отклонение — причина — действие — проверка результата.
Не оставляйте аренду и оборудование за рамками анализа
Аренду оценивайте не только как долю выручки. Уточните полный состав затрат на помещение: базовую ставку, индексацию, эксплуатационные платежи, коммунальные услуги, дополнительные сборы и условия переменной части, если она предусмотрена договором.
Рост доли аренды может быть вызван падением продаж, а не изменением ставки. В первом случае важнее восстановить вклад и проверить часы работы, во втором — оценить условия договора и возможности переговоров.
Изменение режима работы рассчитывайте по дополнительным доходам и расходам. Для решения, оставлять ли поздний час, обычно важно сравнить его вклад с затратами, которых действительно можно избежать при закрытии раньше. Механически распределённая часовая доля месячной аренды здесь может вводить в заблуждение.
Но на уровне месяца кофейня должна покрывать все расходы. Если это невозможно даже после разумных улучшений, потребуется пересмотр формата, площади или условий размещения.
Оборудование анализируйте через стоимость владения:
- обслуживание и ремонт;
- расходные материалы и энергопотребление;
- простои и потерянные продажи;
- влияние на качество и скорость;
- будущую замену.
Перед обновлением запросите у поставщика условия сервиса, совместимость, требования к подключению и расчёт производительности для вашей нагрузки. Новая кофемашина не устранит очередь, если узкое место находится на кассе или выдаче.
Разделите контроль по периодичности
| Период | Что смотреть | Какое решение принимать |
|---|---|---|
| Ежедневно | Чеки, выручка, крупные списания, отсутствующие позиции, сбои | Исправить конкретное отклонение |
| Еженедельно | Вклад категорий, потери, человеко-часы, нагрузка по интервалам | Проверить заказ, меню и смены |
| Ежемесячно | Полный результат, валовая маржа, персонал, аренда, прочие расходы | Оценить экономику точки целиком |
Ежедневные данные предварительные. Итог месяца закрывайте после инвентаризации, начисления расходов и проверки пропущенных актов. Иначе прибыль сначала окажется завышенной, а затем изменится задним числом.
Сделайте план-факт компактным
Для каждой ключевой строки укажите:
- Факт текущего месяца.
- План.
- Сопоставимый прошлый период.
- Отклонение в рублях и процентах.
- Причину.
- Действие, ответственного и дату проверки.
Не ограничивайтесь долями. Если выручка резко выросла, доля списаний может снизиться при увеличении самих потерь в рублях. И наоборот, снижение доли персонала не всегда означает улучшение: команда могла работать с перегрузкой.
Для поиска причины раскладывайте изменение результата на факторы: число чеков, цены, ассортимент, закупочную стоимость, расход продуктов, количество и стоимость человеко-часов. Это полезнее формулировки «месяц был слабый».
Проверяйте изменения по одному
Выберите несколько отклонений с самым заметным денежным эффектом. Для каждого сформулируйте гипотезу, ограниченный тест и критерий остановки.
Например: уменьшить заказ конкретного десерта в определённые дни и проверить одновременно списания, отсутствие товара и вклад категории. Если смотреть только на снижение потерь, можно не заметить упущенные продажи.
Не запускайте одновременно новую цену, скидку, рецептуру и график на одной категории: будет трудно понять причину результата. Учитывайте сезонность и внешние изменения. Даже аккуратный тест снижает неопределённость, но не гарантирует сохранения эффекта в следующем месяце.
Часто задаваемые вопросы
Какая рентабельность кофейни считается нормальной?
Универсального значения нет. Результат зависит от аренды, формата обслуживания, меню, трафика, налоговой нагрузки и участия собственника. Сначала уточните, какую прибыль считаете: операционную, до амортизации или чистую. Затем сравнивайте показатель с собственной динамикой и потребностями бизнеса — включая обслуживание долгов, обновление оборудования и вознаграждение владельца.
Почему выручка растёт, а денег остаётся меньше?
Возможны рост закупочных цен, увеличение доли низкомаржинальных товаров, скидок, комиссий, списаний или расходов на персонал. Кроме того, деньги могут находиться в запасах либо уходить на погашение кредита. Разберите отдельно отчёт о прибыли и движение денег: они отвечают на разные вопросы.
С чего начать, если управленческого учёта раньше не было?
Возьмите один закрытый месяц. Соберите продажи после скидок, остатки и поступления продуктов, расходы на персонал, аренду и остальные затраты. Проверьте самые продаваемые позиции и самые дорогие потери. Не ждите идеальной автоматизации: первоначальная таблица с понятными источниками лучше подробного отчёта с непроверенными цифрами.
Можно ли повысить прибыль только сокращением смен?
Иногда корректировка расписания помогает, но механическое сокращение часов опасно. Если команда перестанет справляться, появятся очереди, ошибки и потери продаж. Сравнивайте экономию с изменением вклада, времени ожидания и качества. Сначала ищите неравномерную загрузку, лишние перекрытия и операции, которые можно перенести.
Заключение
Рентабельность работающей кофейни улучшают не отдельным повышением цены или сокращением расходов, а последовательной настройкой экономики. Нужно видеть, какие продажи приносят вклад, где возникают потери, соответствует ли расписание нагрузке и покрывает ли результат постоянные обязательства.
Начните с одного достоверного месячного отчёта и трёх приоритетных отклонений. Назначьте ответственных, проведите ограниченные тесты и проверьте итог в рублях вместе с качеством обслуживания. Такой порядок не обещает гарантированной прибыли, но позволяет принимать решения на основании фактической работы кофейни, а не впечатлений от очереди у стойки.
Есть вопрос по документам?
Задайте вопрос юристу бесплатно